在这个深秋,上市银行交出一份“稳中藏变”的最新成绩单。
截至10月31日,42家A股上市银行的三季报全部披露完毕。从总量看成绩单还不错,同花顺iFinD数据显示,42家银行前三季度归母净利润同比抬升3.78%,34家(占比超八成)实现盈利正增长,行业盈利底盘依然稳固。
财报中真正重要的变化,是当前银行业的问题已不再是简单的增长或下行,而是增长正在分化——国有大行、股份制银行、城商行、农商行之间,以及各梯队内部,正在走出不同的业绩曲线。
这种分化背后,有三条主线值得重点关注:第一,利润增长究竟来自哪里;第二,净息差为什么会在近期止跌;第三,为什么资本市场会在这个阶段重新给银行股估值。
从另一方面看,资金的定价思路,也已经悄然转向。大行市值接连创新高,资金不再单纯博弈高股息,转而追逐经营确定性。
普涨行情成为过去,银行业正式告别息差红利时代。未来的竞争,归根到底是负债、风控与特色业务综合能力的比拼。
增长方式改变
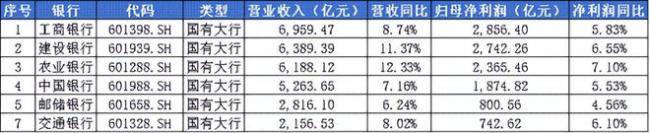
本次“财报季”中,国有大行成绩依然亮眼。六大国有银行凭借庞大资产规模、低成本存款结构,在利率下行周期里牢牢守住盈利韧性。前三季度合赚11382亿元,同比增超6%,成为当之无愧的“压舱石”。
其中,工商银行以2856亿元稳居42家上市银行之首,建设银行2742亿元、农业银行2365亿元紧随其后。从增速维度上看,农业银行以7.10%领跑大行,建设银行、交通银行均超6%,工商银行、中国银行维持在5%以上。
(来源:同花顺iFinD)
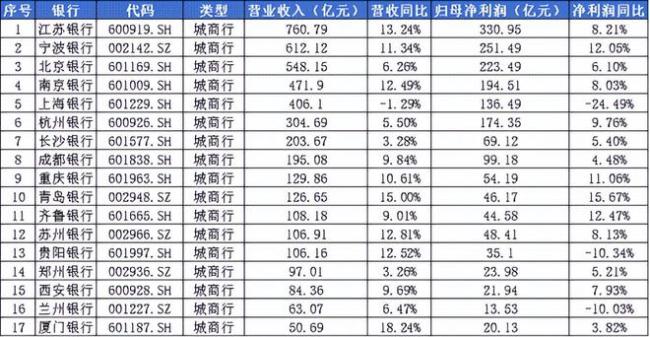
城商行的表现引人关注,头部区域银行盈利增速大幅跑赢行业均值。其中,青岛银行、齐鲁银行、宁波银行、重庆银行归母净利润分别为46.17亿元、44.58亿元、251.49亿元、54.19亿元,同比增幅依次达到15.67%、12.47%、12.05%、11.06%;杭州银行、江苏银行、苏州银行、南京银行、西安银行净利润增速全部站上7%。
(来源:同花顺iFinD)
这些银行的共同特点,是扎根经济活跃地区,深度参与本地科创、制造、小微和零售金融,资产扩张更快,盈利弹性较强。
但城商行并非整体向好,区域差异正在扩大。上海银行、贵阳银行、兰州银行前三季度盈利承压,同比降幅分别达到24.49%、10.34%、10.03%。
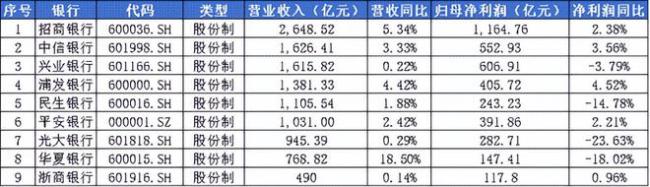
股份制银行分化特征明显。其中,招商银行前三季度归母净利润1164亿元,规模超过邮储银行、交通银行,在42家银行中排名第五,同比增长2.38%。浦发银行、中信银行、平安银行、浙商银行维持正增长,归母净利润依次为405亿元、552亿元、391亿元、117亿元,增速4.52%、3.56%、2.21%、0.96%。
(来源:同花顺iFinD)
与之形成鲜明对照,部分股份行仍在消化历史包袱,步履较为沉重。光大银行前三季度归母净利润282亿元,同比下滑23.63%;华夏银行、民生银行、兴业银行同比降幅分别达到18.02%、14.78%、3.79%。
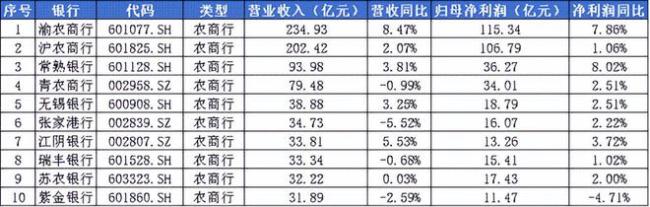
农商行整体表现相对平稳。重庆农商行、上海农商行前三季度归母净利润分别为115亿元、106亿元,同比增长7.86%、1.06%,率先迈入百亿利润阵营。常熟农商行、青岛农商行、无锡农商行、苏州农商行等也保持正增长,仅紫金农商行小幅走弱,同比下降4.71%。
(来源:同花顺iFinD)
总结来看,上市银行盈利基本盘没有松动,但增长逻辑已改写:国有大行依靠规模与负债成本守住基本盘;优质城商行依托区域红利博取业绩弹性;部分股份行与弱区域银行,依旧处在风险出清的阵痛期,盈利修复尚需时日。
息差止跌企稳
净息差止跌企稳,是支撑本轮银行营收修复的关键变量。过去两年,存量按揭集中重新定价、对公信贷收益率下行、存款持续定期化,持续压缩银行盈利空间,息差下行一直压制板块估值。
从三季报数据来看,息差压力迎来阶段性缓解,但本轮修复主要来自负债端成本下行,资产端贷款收益率并没有实质性回升。
从同比数据看,在25家披露息差数据的银行中,12家净息差上升、2家持平、11家下降。交行净息差回升4个基点,建行回升2个基点;但从环比来看,工行、农行、中行息差勉强维持,建行反而收窄1个基点。
息差修复节奏不一,造成大行内部利润增速分化:农行营收与净利润领跑六大行,邮储银行净利增速落在大行末尾。
随着多轮存款利率下调,确实压低了银行的负债成本,但这只是对前期压力的阶段性修复,并非新一轮扩张周期的起点。随着存款降息带来的边际红利逐步消退,资产端定价偏弱的短板再度暴露。
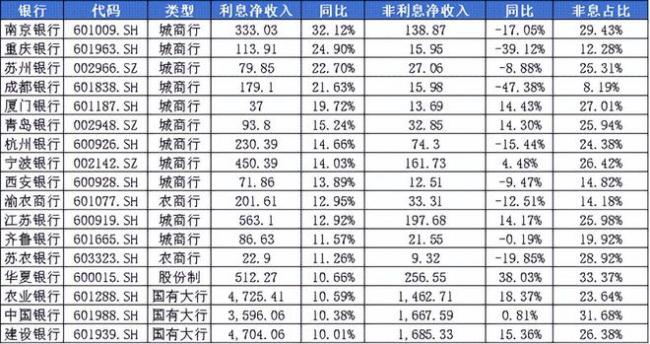
从收入结构上看,利息净收入依然是业绩基本盘。42家上市银行当中,前三季度有40家银行利息净收入同比正增长,营收底盘整体稳固。其中,区域性银行表现亮眼,南京银行利息净收入同比大增32%,成都银行、重庆银行、苏州银行增幅也突破20%,成为行业增长主力。
(来源:同花顺iFinD)
非息收入进一步放大了银行之间的差距。在前三季度,城商行、农商行非息收入同比分别下降3.4%和10.9%,而国有大行增长21.5%。
这背后反映的是大行在债券投资、公允价值变动、轻资本中间业务上优势突出;中小银行受限于客户基础、投研能力,非息业务回暖速度偏慢。
手续费与佣金收入同样冷暖不均。银行卡、结算、托管业务稳步回暖,但理财、基金代销受资本市场波动拖累,复苏不及预期。现阶段,非息业务尚不足扛起第二增长曲线。
三季报显示,上市银行资产质量整体保持平稳,但不同梯队的风险抵补能力正在拉开。
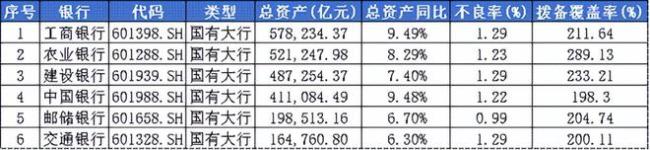
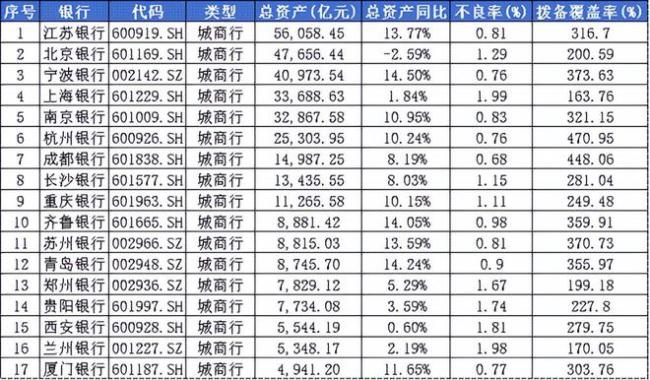
42家A股上市银行资产规模整体延续扩张态势。其中,江苏银行、宁波银行、苏州银行、齐鲁银行同比增速靠前,分别达13.77%、14.5%、13.59%、14.05%,宁波银行资产总额首度突破4万亿元。也有银行资产规模回落,如北京银行同比下降2.59%。
截至三季度末,六大行不良贷款率集中在0.99%至1.29%之间。农业银行不良率较上年末下降4个基点,是国有大行中降幅较大的一家;邮储银行不良率0.99%,仍是国有大行中唯一低于1%的银行,但拨备覆盖率较年初下降23.2个百分点,至204.74%,风险储备有所消耗。
(来源:同花顺iFinD)
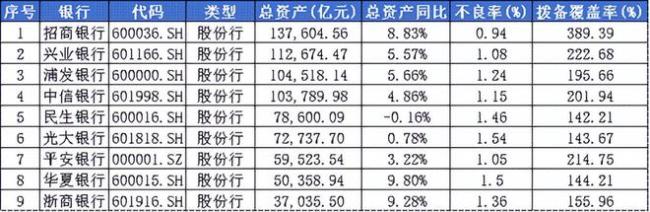
股份制银行内部则出现分化。招商银行不良率0.94%,拨备覆盖率389%,风险缓冲能力突出;民生银行、光大银行不良率有所上升,拨备覆盖率仅维持在140%左右,风险腾挪空间收窄。
(来源:同花顺iFinD)
城商行内部同样冷热不均。成都银行、杭州银行不良率低于0.8%,拨备覆盖率超过440%;兰州银行不良率升至1.98%,拨备覆盖率降至170%,资产质量压力相对较大。
(来源:同花顺iFinD)
值得注意的是,零售端风险仍在暴露。信用卡、个人经营贷不良压力持续存在,部分银行因此加大拨备计提。西部证券研报指出,当前银行对公风险持续出清,但零售资产仍处于风险暴露周期,信用成本可能继续抬升。
总体上看,资产扎实的银行,可以趁周期巩固竞争优势;历史包袱较重的银行,则要同时面对风险处置与盈利修复的双重压力。
上涨逻辑重估
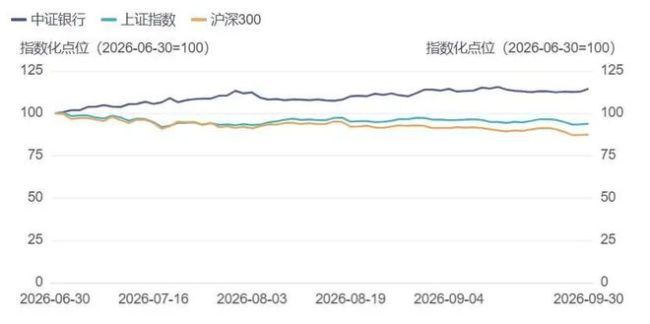
2026年三季度,银行板块明显跑赢大盘。原因并不是行业利润突然加速,而是基本面、资金风格和估值水平共同作用的结果。
上半年,市场风险偏好较高,资金更偏向科技等成长方向,银行板块表现较弱。进入三季度后,市场风险偏好回落,资金从高波动资产撤出,转向低估值、稳定分红的防御品种。银行板块作为典型的防御性资产,获得了ETF和长期资金的持续流入。
与此同时,三季报整体平稳,利润没有出现市场担心的大幅下滑,给银行股估值修复提供了较好基础。
同花顺iFinD数据显示,42家A股上市银行整体市净率在0.6至0.7倍之间,处于历史低位,股价已经反映了息差收窄、地产和城投风险等悲观预期。因此,当市场风险偏好下降时,银行股的配置价值重新显现。
2026年三季度银行股与大盘表现比较
(来源:iFinD行情数据)
从另一个角度看,这一轮银行股上涨,并不是简单的高股息行情。过去资金投资银行股,主要看重分红率和低估值。而当前资金更关注银行的经营确定性,包括负债是否稳定、资产质量是否扎实、拨备是否充足、利润增长是否可持续。
银行股上涨的底层逻辑已经发生变化。资金不再盲目追随所有银行股,而是更偏好经营稳健的大行和区域优势明显的优质银行。对于资产质量压力较大、拨备较薄、盈利修复较弱的银行,即使估值较低,也未必能获得资金认可。
有市场人士向《天下财道》表示,三季报带来新的重要信号,银行业竞争方式已经改变。未来银行之间的竞争,将更多体现在负债成本控制、资产质量识别、风险储备能力和特色业务上。这也是本轮银行股表现分化的重要原因所在。
仔细观察可知,不同梯队的银行,穿越周期考验的核心路径也存在差异。
国有大行的核心是稳定。它们拥有庞大的资产底盘、稳定的核心存款和较强的信用优势,是行业稳定器。但在持续服务实体经济的过程中,大行也需要平衡规模增长、息差水平、资本补充和风险防控之间的关系,经营约束并不少。
城商行的机会在于区域深耕。长三角、珠三角等地区经济活力较强,科创、制造、小微和零售信贷需求较旺,部分城商行因此获得了更快的资产扩张和利润增长。但区域红利并不必然等于银行竞争力,如果风控能力和负债能力跟不上,规模增长也可能带来潜在风险。
股份制银行的关键在于选择。过去那种依靠规模扩张和价格竞争的模式越来越难,银行必须找到适合自己的赛道。或继续做好零售和财富管理,或深耕产业金融,或聚焦区域市场。没有特色的银行,会继续面临增长和风险的双重压力。
农商行则更应强调风险管理。头部农商行已经形成了较稳定的盈利基础,但多数县域农商行仍面临区域信用风险、存款竞争和资本补充压力,增长空间相对有限。
42家上市银行三季报正式收官。整体成绩单保持平稳,行业分层却已然明朗。
总量利润依旧正增,但增长红利只集中在优质标的;净息差阶段性止跌,修复动力主要来自负债端压降成本;资产质量整体可控,但各家风险储备的差距持续拉大。
本轮银行股走强,意味着资金正在重新定价防御价值与经营确定性。
银行股普涨行情逐渐落幕,板块开始进入结构性行情。负债扎实、资产优质、拨备充裕的银行,将持续收获资金追捧;风险包袱较重、盈利修复乏力的标的,即便估值处于低位,股价也或将长期承压。
三季报揭示了未来竞争的核心胜负手:能否守住低成本负债、严控资产风险、打磨差异化业务,是发展的关键所在。只有筑牢综合经营壁垒,才能真正穿越周期,获得市场和投资人青睐,股价也才能逐级稳健上升。
免责声明:文章信息不构成投资建议
(责任编辑:zx0280)