近日,传奇生物交出了张颖出任CEO后的第一份季报。
与强生合作开发的CARVYKTI全球净贸易销售额达到7.1亿美元(50.4亿元人民币),同比增长36%;公司当季实现经营利润4680万美元、净利润5170万美元,调整后净利润达到5560万美元。
值得注意的是,CARVYKTI毛利率升至58%,高于管理层此前预期的50%出头。对于生产流程复杂、长期受到制造成本和交付能力制约的CGT产品而言,这意味着规模化经营开始显现出利润贡献。
但市场给出的反馈却并不乐观,财报发布后,传奇生物股价下跌近16%。
传奇生物CFO Carlos Santos也在电话会上坦言:“当前2027年净贸易销售共识,处于我们预期情景的高位。”
对此,或许可以理解为:市场对明年的期待,比公司自己算出来的更乐观。在电话会上,传奇生物CARVYKTI总裁Alan Bash进一步透露,美国2026年第三季度中,单采患者里二线和三线占了50%,2025年第一季度只有29%。临床使用结构正在向更早治疗线数移动,但销售额却没有同步环比增长。
这也正是大众关心的问题,为什么对应市场的销售增长表现未体现出相应的加速度?当CAR-T的临床应用逐渐向更早治疗线数延伸,如何将患者需求和指南变化,真正转化为持续的业绩增长?
细胞造得越来越便宜了
此次财报呈现出了传奇生物毛利率改善的一面。
Carlos Santos在电话会上披露,第三季度毛利率达到58%,高于公司此前预期的50%出头。
管理层将这一改善主要归因于制造效率提升,并将第四季度净产品销售毛利率预期上调。
对于CAR-T产品而言,制造端的变化尤其重要。与传统药物相比,自体CAR-T需要经历患者筛选、细胞采集、生产、质量检测和回输等多个环节,生产流程复杂,批次稳定性和交付周期都会影响最终治疗体验与商业化效率。
随着生产规模扩大,如果制造流程能够持续优化,单位生产成本有望下降,产能利用率和交付效率也有机会进一步改善。
不过费用下降也并非全部来自经营效率提升。财报显示,传奇生物2026年第三季度研发费用同比下降16%,主要因为部分后期BCMA临床研究的患者给药阶段基本结束。
张颖在此次她首次作为CEO身份出席的财报电话会上强调,下一步工作重点是最大化CARVYKTI的商业价值、推进下一代细胞治疗管线,以及强化执行以实现持续盈利。
CEO变动本身就是一个值得关注的信号。在2026年,传奇生物经历了一段管理层动荡期。原CEO黄颖于2026年7月24日卸任,Alan Bash临时代行CEO职权直至张颖于2026年9月到任。
张颖此前担任诺华国际业务首席商务官,并曾出任诺华创新药物中国总裁和诺华中国总裁。
诺华对国际首席商务官岗位的职责描述是,制定和执行新产品上市策略,并为成熟产品优化商业策略、扩大患者覆盖和强化市场执行。
如何将一款细胞治疗产品真正推向更多市场,也正是传奇生物目前需要解决的问题。
市场教育的路还有很远
从产品收入规模看,CARVYKTI仍然是传奇生物最重要的商业支柱。
2026年第三季度,该产品全球净贸易销售额达到7.10亿美元,同比增长36%。其中,美国市场贡献4.72亿美元,同比增长19%;美国以外市场贡献2.38亿美元,同比增长86%。截至该季度末,CARVYKTI已经进入20个全球市场、373家治疗中心。
进一步来看,CARVYKTI美国市场第三季度净贸易销售额为4.72亿美元,与第二季度的4.72亿美元持平;美国以外市场则从第二季度的1.85亿美元增长至2.38亿美元,环比增长29%。
换言之,CARVYKTI在2026年第三季度全球销售额的环比增长,主要由美国以外市场推动,美国市场并没有继续增长。
与此同时,CAR-T在多发性骨髓瘤治疗路径中的位置正在前移。Alan Bash在电话会上披露,2026年第三季度,美国二线、三线患者占CARVYKTI采集量的比例达到50%,高于2026年第一季度的41%,也高于2025年第一季度的29%。
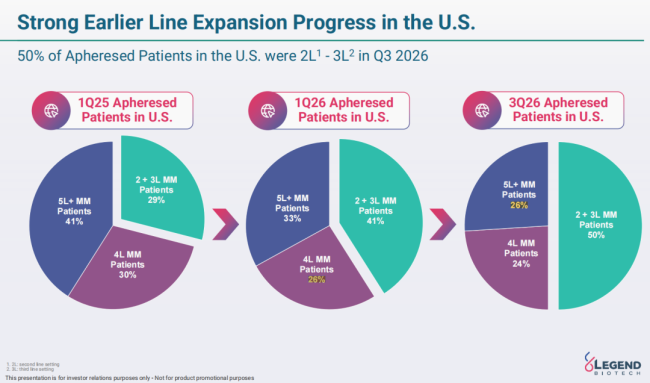
综合来看便是,早线患者比例和临床指南都在改善,但产品在美国的销售表现似乎没有同步体现这一趋势。
对于何时能够重新看到美国业务增长?Alan Bash强调,早线市场的推进需要持续开展医生教育,尤其是让社区医生更早识别适合CAR-T的患者,并将其转诊至具备治疗能力的中心。
传统药物的商业化通常围绕医生处方和患者用药展开,而CAR-T涉及患者筛选、转诊、细胞采集、生产、回输以及后续管理。对于多发性骨髓瘤患者而言,何时考虑CAR-T、是否需要先接受其他治疗、能否及时进入治疗中心,都会影响最终的治疗选择。即使指南开始鼓励患者在首次复发时转诊,社区医生也需要时间熟悉新的治疗顺序,患者也需要完成咨询、评估和治疗准备。
目前看来,这一转诊和市场教育的累积过程,可能比市场预期更慢。
NCCN指南(National Comprehensive Cancer Network Guidelines,美国国立综合癌症网络发布的肿瘤临床实践指南)已明确建议,骨髓瘤患者在首次复发时就应转诊至具备T细胞治疗能力的中心;当BCMA CAR-T与双抗均可选时,现有数据支持优先使用CAR-T,因为双抗在CAR-T失败后仍然有效。
如果在晚期线患者中,接受过BCMA靶向治疗的人数正在增加,CAR-T可覆盖的患者空间可能受到挤压。
但传奇生物对此持乐观态度,Alan Bash透露,二线和三线患者中,约15%至20%曾接受过BCMA靶向治疗,仍有80%至85%的患者尚未接受过BCMA治疗。对CARVYKTI而言,这意味着早线市场仍有较大的潜在患者空间,但将潜在患者转化为实际治疗,需要改变医生的转诊习惯和患者的治疗决策。
正如Alan Bash在电话会上强调的,临床讨论的重点正在从“选择哪一种产品”转向“以什么顺序使用”。
管理层为市场预期降温
或许,正因为早期线收入转化比预期更慢,管理层选择主动给市场降温。
Carlos Santos表示,预计CARVYKTI在2027年实现全球销售额双位数同比增长,但目前市场对2027年净贸易销售额的共识已经处于公司预期情景的较高端。对于2026年第四季度,管理层也认为市场销售预期处于其预期区间的较高端,主要受到美国以外市场上市节奏变化,以及美国早线份额增长慢于此前预期的影响。
这一提醒,也可以视作是传奇生物对高销售额期待的泼冷水。
对于美国以外市场,Alan Bash表示,德国、西班牙和意大利是欧洲市场的重要增长来源,比利时、丹麦和瑞士等规模较小的市场也开始贡献增量。他认为,欧洲部分国家的地理条件和成熟的转诊网络有利于患者前往大型治疗中心;此外,单一支付方体系可能更容易从一次性治疗的长期价值角度评估CAR-T的成本效益。
在CARVYKTI商业化逐渐成熟的同时,传奇生物正在寻找新的增长来源,例如获得FDA IND许可的LB2501。
LB2501是一款CD19/CD20双靶点In vivo CAR-T候选产品,面向复发或难治性B细胞恶性肿瘤。与传统自体CAR-T需要先采集患者T细胞、在体外完成基因改造和扩增,再回输患者体内不同,LB2501的设计目标是通过一次静脉输注,在患者体内直接生成CAR-T细胞。
据传奇生物介绍,截至2026年6月28日,研究共纳入19例患者,分布在三个剂量组:剂量一组6例、剂量二组8例、剂量三组5例。剂量二组ORR和CR均为100%,剂量三组ORR和CR均为60%;全体患者中位随访时间为4.8个月,尚未报告剂量限制性毒性、ICANS或非ICANS神经毒性。
不过,这组早期数据样本量小、随访时间短,而且不同剂量组之间的疗效差异尚不能直接说明剂量越高效果越好。
管理层在电话会上提到,相关临床研究仍需通过纳入更多患者和延长随访时间,来理解剂量、体内CAR-T扩增与临床响应之间的关系。与此同时,传奇生物正在探索利用In vivo平台开发自身免疫疾病疗法,LB2501是正在考虑的候选项目之一;如果推进相关方向,计划首先通过中国IIT能力开展早期概念验证。
(责任编辑:zx0600)