10月,两条创新药重磅消息,几乎同时指向了同一个问题。
10月13日,罗氏与Rona Therapeutics达成全球独家许可协议,获得一款靶向ALK7、用于肥胖及代谢性疾病的RNAi候选药物。根据披露,Rona可获得最高1亿美元首付款及近期里程碑付款,后续开发、监管及商业化里程碑最高达10.6亿美元,整笔交易潜在金额约11.6亿美元。值得注意的是,这款产品甚至尚未披露临床数据。
几天前则是完全不同的一幕。10月7日,艾力斯公告,伏美替尼针对EGFR 20外显子插入突变NSCLC一线治疗的全球关键Ⅲ期FURVENT研究未达到BICR评估PFS这一主要终点。第二天,艾力斯20%跌停,并一度带动创新药板块整体下挫。
一边是仍处早期阶段的前沿技术被跨国药企以十亿美元级价格提前锁定;另一边,是国内年销售额已经超过50亿元的重磅产品,因为一项全球Ⅲ期临床结果被市场重新审视。
这恰恰也是中国创新药走到今天最鲜明的变化:市场判断一家创新药企的标准,已经不再只是“有没有创新药”“管线有多少”,而开始同时追问,能不能做出真正差异化的临床数据?能不能把创新变成持续收入和可观的利润?能不能获得全球市场认可?又能不能在一次临床失败、一款核心产品受挫之后,依然保持足够的研发韧性?
今年上半年,2026中国医药创新企业100强榜单正式发布。自2019年至今,“创新100强”已经连续发布8届,恰好成为观察“十四五”中国创新药产业变化的一张截面图。过去五年,从资本泡沫破裂、融资寒冬,到BD井喷、创新药商业化提速,中国创新药行业经历了一轮完整的周期切换;而榜单中企业类型、研发投入、产品上市、盈利能力和国际化程度的变化,也正在勾勒出头部药企新的竞争规则。
创新100强重排:Biotech回来了,但强者也更强了
最直观的变化,是Biotech重新成为创新药舞台的主角。
2026创新100强中,Pharma仅有26家,Biotech/Biopharma达到69家。更值得注意的是,这69家并非一直增长。经历创新药泡沫破裂、融资寒冬后,2022-2024年Biotech/Biopharma上榜数量曾持续下降,直到BD交易升温、创新药销售增长以及资本市场环境改善后重新回升。
这背后是一轮明显的行业出清。
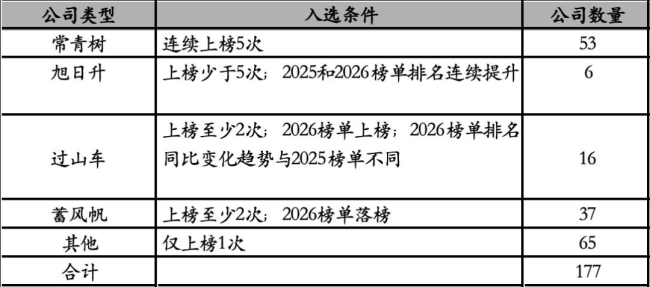
图表. 2022-2026创新100强榜单的4类公司
来源:创新100强榜单,E药经理人研究院
从2022年至2026年的五届榜单看,共有177家公司曾经进入创新100强,但真正连续五年留在榜单上的“常青树”只有53家;另有37家曾至少两次上榜,却在2026年跌出百强。即使身处头部,座次也并非稳固:2025年T1企业(1-25名)到2026年保持原梯级的比例为72%,T2(26-50名)则只有40%,T3(51-75名)和T4(76-100名)的“保级率”更分别只有8%和16%。
创新资源同时进一步向核心产业集群集中。2026年,长三角、京津冀、珠三角、川渝四大集群已经囊括90家百强企业,其中仅长三角就达到55家。2023年这一数字一度下降至82家,此后伴随ADC、双抗、多肽、核酸药物等领域的BD热潮重新回升。
但真正拉开企业差距的,已经不是“有没有管线”,而是管线正在走到哪里。
经历2022-2023年的研发收缩后,2024年成为明显转折点,各届“创新100强”在相应观测期内的进行中(ongoing)临床Ⅱ期、Ⅲ期试验数量分别同比增长24.23%和29.33%;2025年,随着新一轮管线补充,Ⅰ期临床数量又同比增长20.60%。与此同时,头部T1企业在各期临床中的占比持续提升。
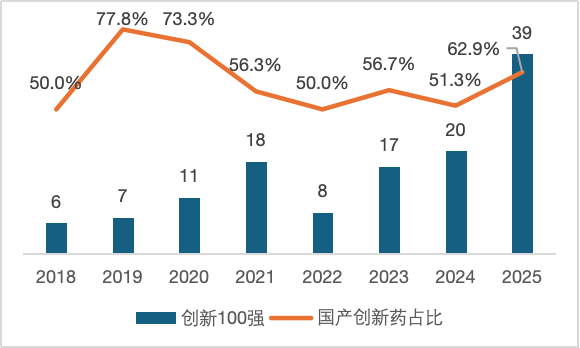
图表.创新100强获批上市创新药数量及国产创新药占比(2018-2025)
来源:智慧芽,创新100强榜单,E药经理人研究院分析(不计中药、预防性疫苗)
研发的另一端也开始集中兑现。2025年,创新100强企业共有39款创新药获批,创历史新高,其获批数量在国产创新药中的占比达到62.9%。而在2026榜单中,拥有上市创新药的T1公司达到15家,到T2已经降至7家,T3、T4分别仅为3家和4家。
这意味着,中国创新药过去依靠大量早期管线共同繁荣的阶段正在过去。决定下一轮排序的,不再是“项目多”,而是谁能把项目不断推过临床验证、注册和上市的一道道关口。
真正的分水岭:从“会创新”到“会赚钱、会出海”
比研发数量变化更值得关注的是,中国药企正在迎来一场“价值兑现”考试。
这种变化在传统Pharma身上已经非常明显。2025年,翰森制药创新药收入占比达到82.2%,先声药业达到81.5%,恒瑞医药达到58.3%;中国生物制药为47.8%,信立泰为45.92%。创新药已经开始真正替代仿制药,成为部分传统药企的收入中枢。
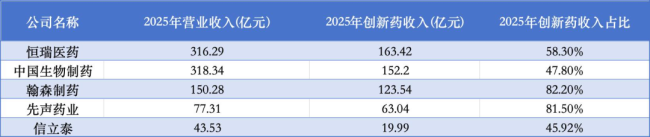
图表.已经或接近实现创新药收入过半的2026创新100强Pharma
来源:各公司2025年报,E药经理人研究院分析(翰森制药2025年创新药收入包括合作产品收入;中国生物制药2025创新药收入包括生物类似药;其他均为创新药销售收入)
翰森就是一个典型案例。其创新药收入占比从2020年的18%快速提升至2025年的82.2%;先声则从45%稳步增长至81.5%。某种程度上,这种转型的背后并不只是集采倒逼,而是更早启动创新研发、持续融资、核心产品商业化以及BD共同作用的结果。
但对大量Biotech而言,“做出药”和“成为一家可持续经营的公司”之间依旧隔着很远。
2026创新100强中的69家Biotech/Biopharma里,“十四五”(2021-2025年)期间实现归母净利润转正的仅有10家,而扭亏以后能够持续盈利的只有4家。而如果进一步将盈利路径分成两类:一类依靠产品销售作为“压舱石”,另一类则高度依赖BD首付款和里程碑收入。后者能够迅速改善财务报表,却天然具有更大的波动性。
艾力斯恰好说明了这种兑现的两面性。伏美替尼在2025年销售额达到51.2亿元,帮助艾力斯实现21.89亿元归母净利润,是百强Biopharma中非常典型的产品商业化成功案例。但近期FURVENT研究的失利又提醒市场:当收入和估值高度集中在一款核心产品上,任何后期临床和全球开发的不确定性,都可能迅速放大。
与此同时,另一条价值兑现通道——BD,正在变得越来越重要。
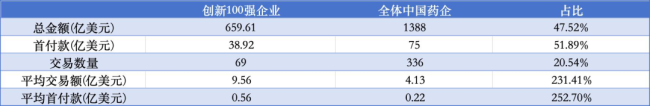
图表.2025年创新100强企业与全体中国药企的出海BD交易概况比较
来源:智慧芽,医药魔方,E药经理人研究院分析
2025年,创新100强企业只占中国药企出海BD交易数量的20.54%,却贡献了47.52%的交易总金额和51.89%的首付款;平均交易金额达到9.56亿美元,平均首付款0.56亿美元,均达到行业整体平均水平的两倍以上。31家百强企业一年完成69笔出海交易,其中30笔披露的交易金额均超过10亿美元。
到了2026年,这股热潮仍没有停止。从ADC、双抗一路延伸至RNA、小核酸、分子胶乃至更早期的技术平台,MNC购买的已经不仅是一个即将上市的产品,而是中国企业持续产生下一代候选药物的能力。罗氏最新与Rona的RNAi交易,只是这种变化的最新注脚。
这也意味着,中国创新药真正进入了一个新的阶段。
过去十年,行业要回答的是“能不能做出创新药”;下一阶段真正拉开差距的问题,变成了能不能做出全球临床价值,能不能把一款药变成稳定现金流,能不能将一条管线变成全球资产,又能不能在单个项目成败之外建立持续创新的能力。
创新药的竞争,正在从研发竞赛进入价值兑现。真正的头部公司,也将不再只是管线最多的公司,而是能够持续完成“研发-临床-上市-商业化-全球化”闭环的公司。
10月26日-28日,由上海市生物医药科技产业促进中心主办的“2026上海国际生物技术与医药研讨会”将在上海举行;作为大会期间的重要内容单元,“2026中国医药创新100峰会”将于10月28日召开。会议将围绕“从技术创新到全球商业化:本土药企的升维破局实战论”等核心议题展开交流,来自创新药企、产业供应链、投资机构及BD商业化领域的行业领袖与决策者将齐聚沪上,共同厘清中国创新从“单点出海”迈向“全球研发、临床与商业化闭环”的升维路径。
(责任编辑:zx0600)